Цена при пускане — само днес

📄 Дигитална книга в PDF · четете на телефона или я разпечатайте

Дебит, кредит и Националният сметкоплан в рисунки Всяка статия в 4 стъпки

Балансът, сметката Т, дебит и кредит, Националният сметкоплан, документите, ДДС, оборотната ведомост и годишното приключване. Написана е за България, по българския закон, с примери в евро. Всяка тема има своя страница: първо рисунката, после това, което трябва да запомните. 65 илюстрирани страници.

ИСКАМ СТАТИИТЕ В 4 СТЪПКИ

🔒 Сигурно плащане · PDF по имейл · гаранция 30 дни

Всяка тема на отделна страницаМетодът в 4 стъпки, нарисуван, с обяснението до него
65 илюстрирани страници8 части, от баланса като везна до годишното приключване
Актуални източнициЗакон за счетоводството, НСС и ЗДДС
PDF по имейлФормат

Надникнете в книгата

Всяка страница има голяма рисунка и каре със сметките, сумите и правилата, които трябва да знаете:

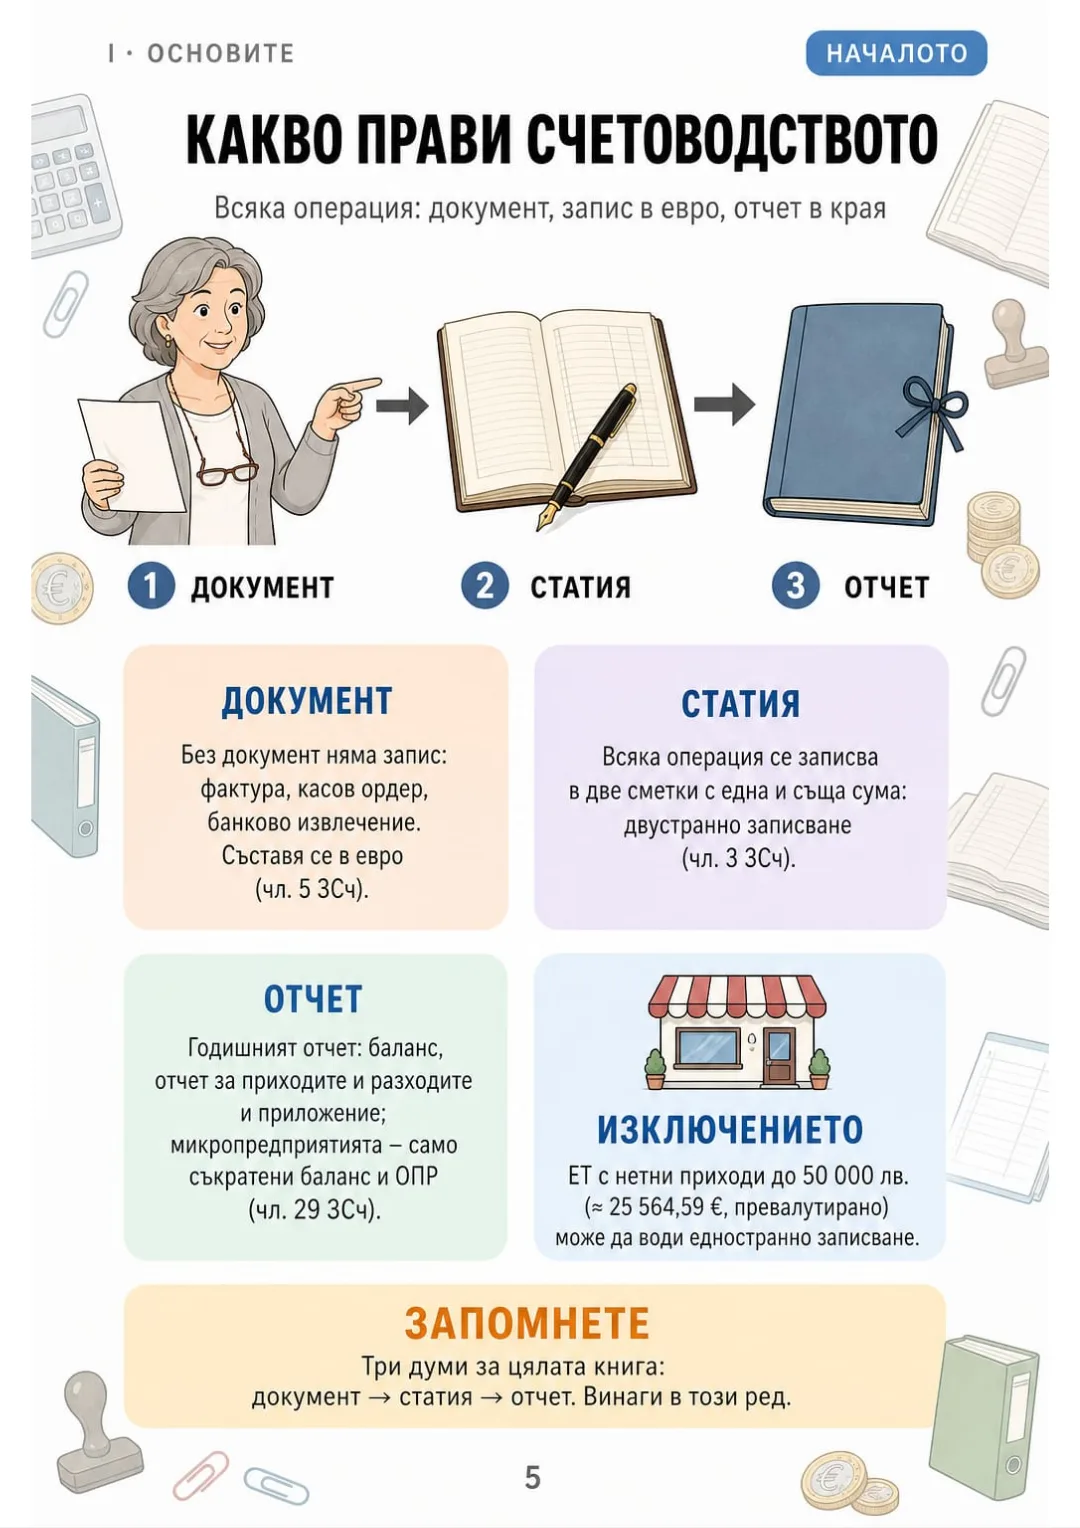
Документ → статия → отчет: двустранното записване по чл. 3 ЗСч на една страница
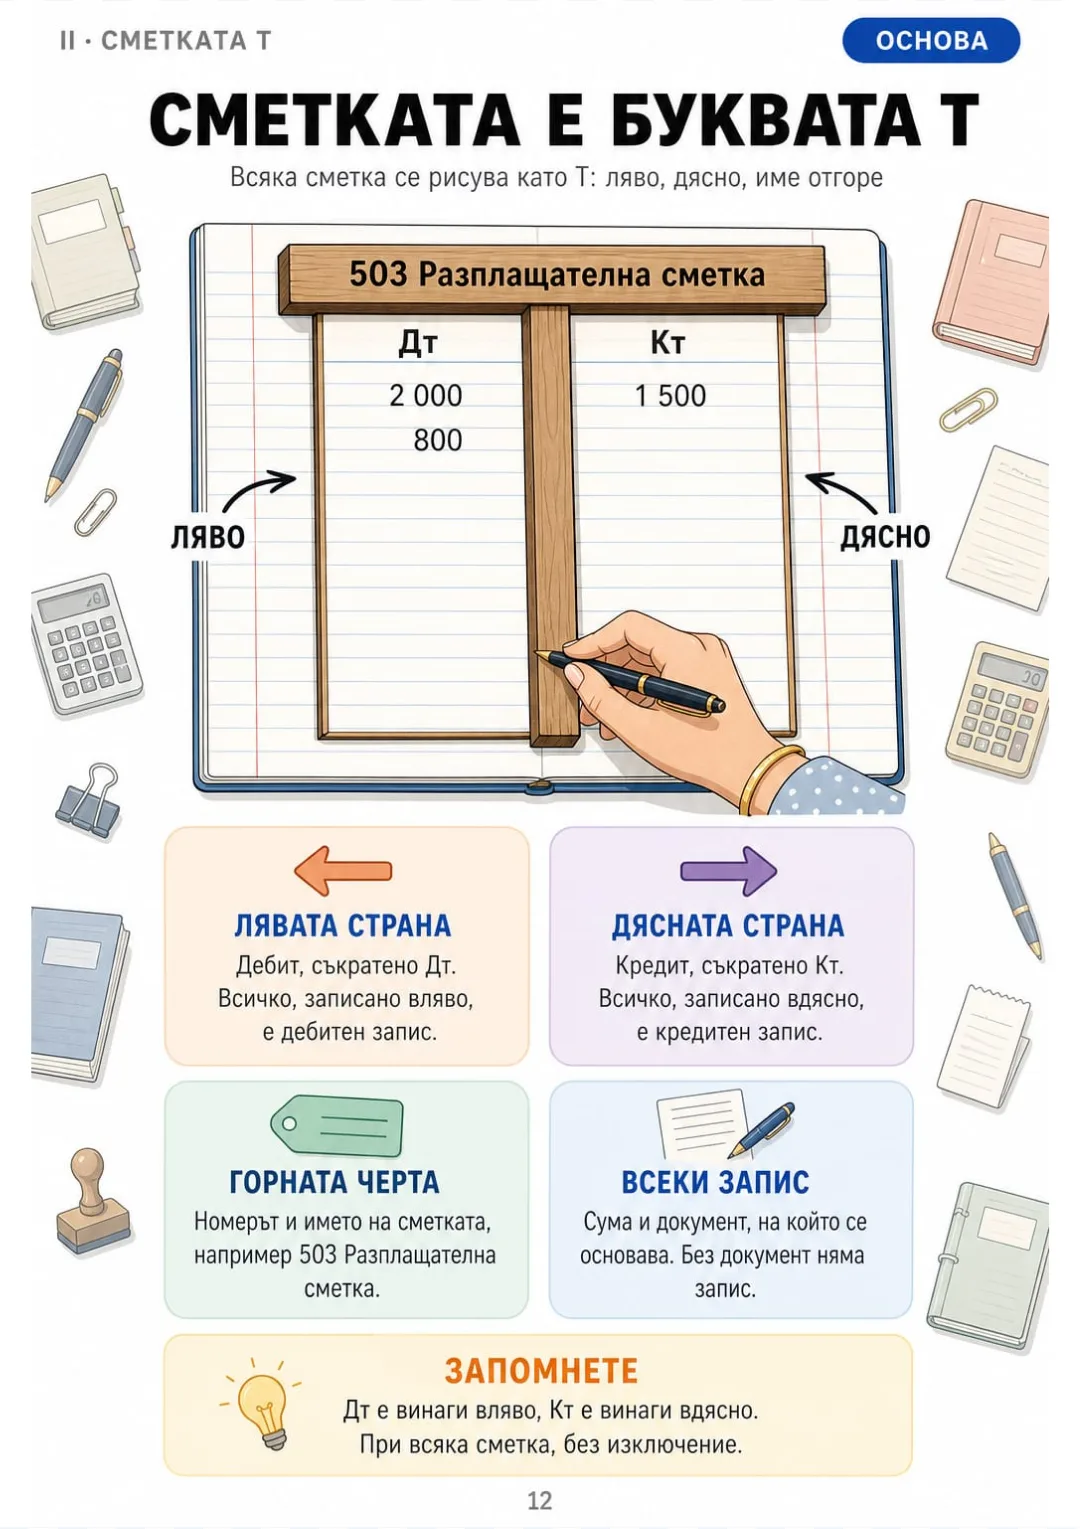
Сметка 503 като Т: Дт 2 000 и 800 вляво, Кт 1 500 вдясно
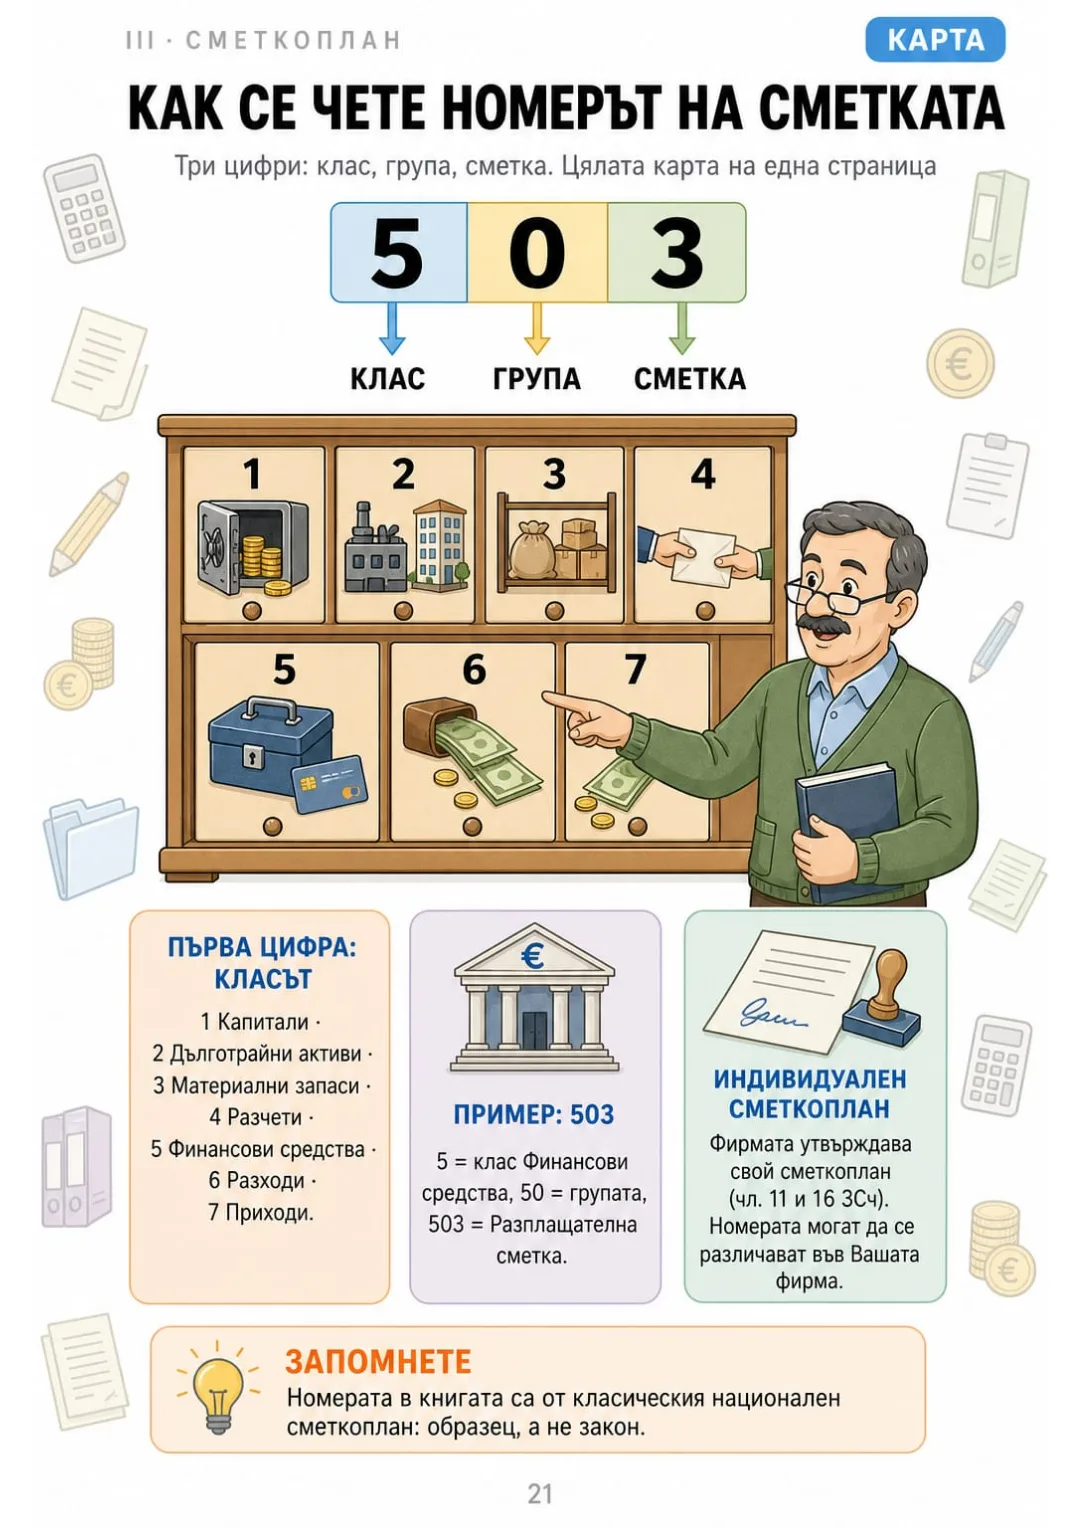
503: клас 5 → група 50 → сметка Разплащателна сметка
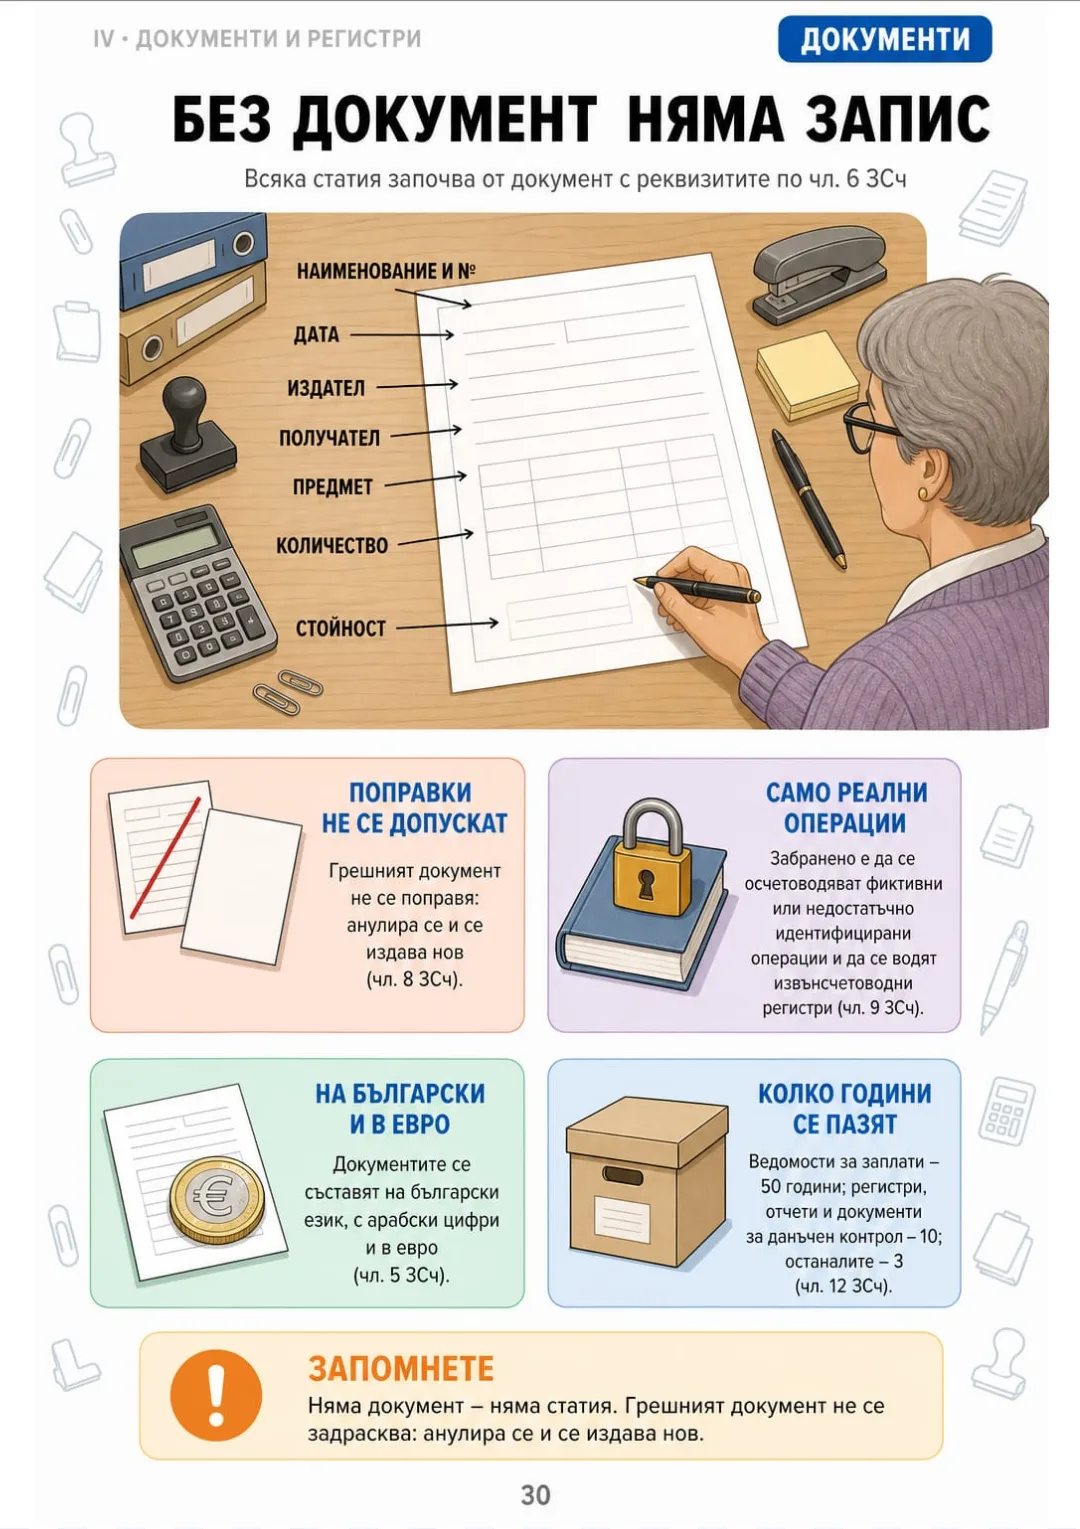
Реквизитите на първичния документ по чл. 6 ЗСч, показани със стрелки върху един лист
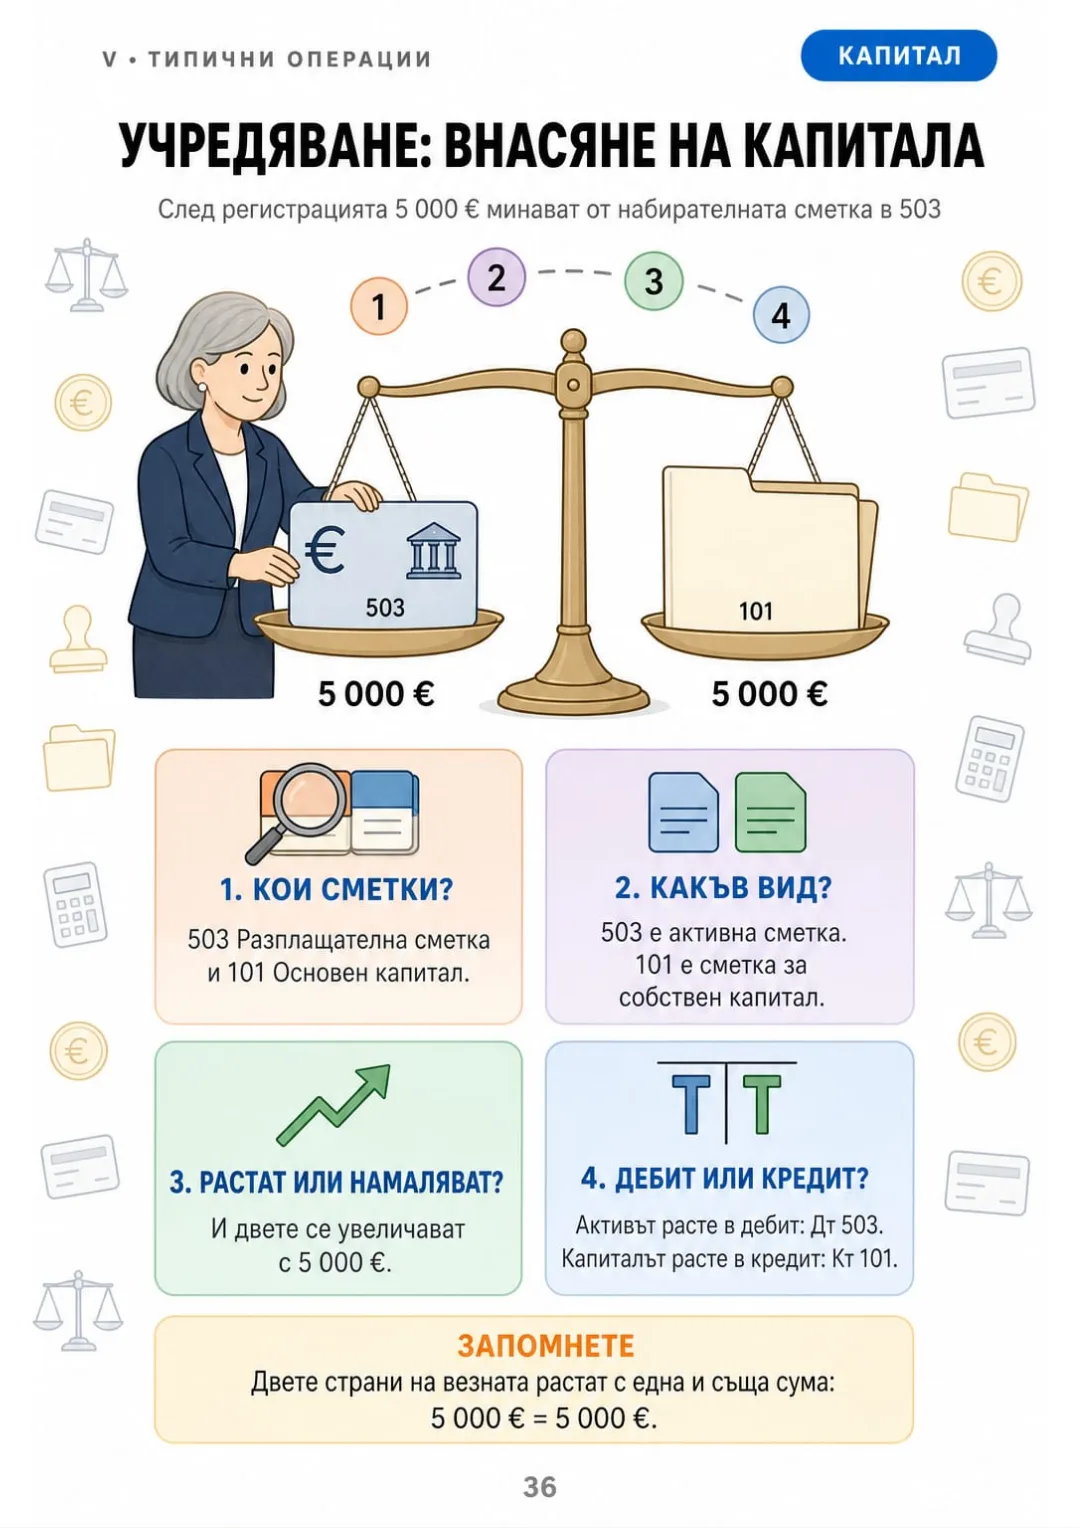
Внасяне на капитал: Дт 503 / Кт 101 — 5 000 €, в четири стъпки
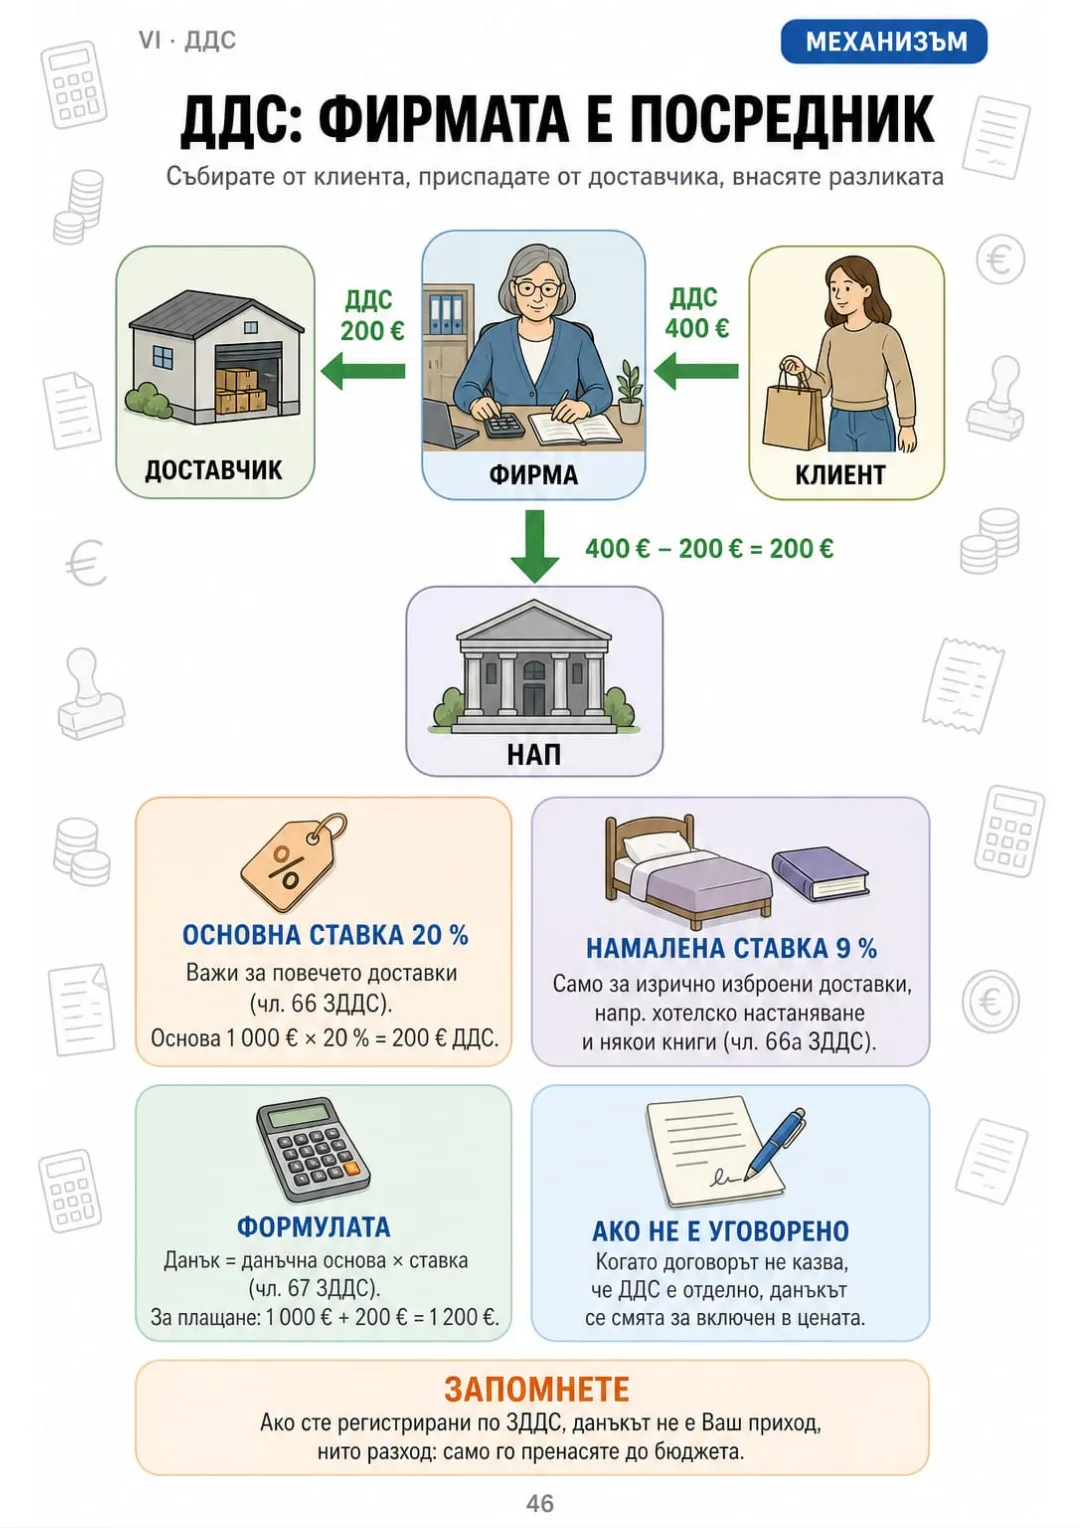
Купувате с 200 € ДДС, продавате с 400 € ДДС, в НАП внасяте 200 €.
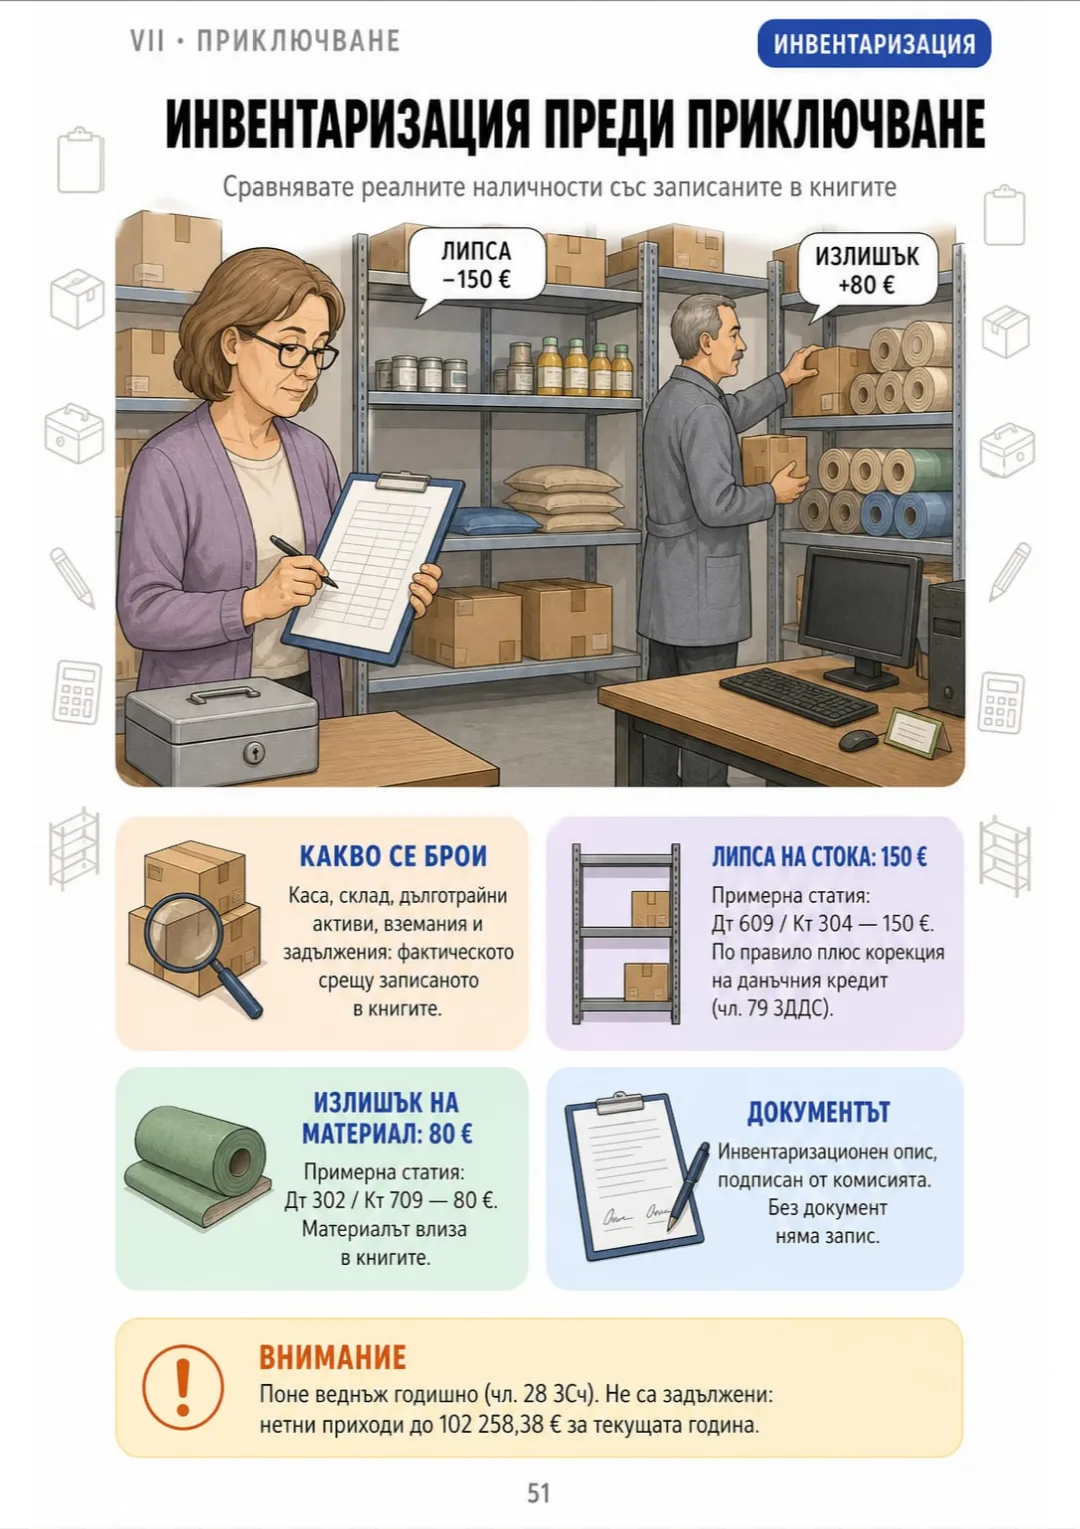
Липса 150 €: Дт 609 / Кт 304 · излишък 80 €: Дт 302 / Кт 709
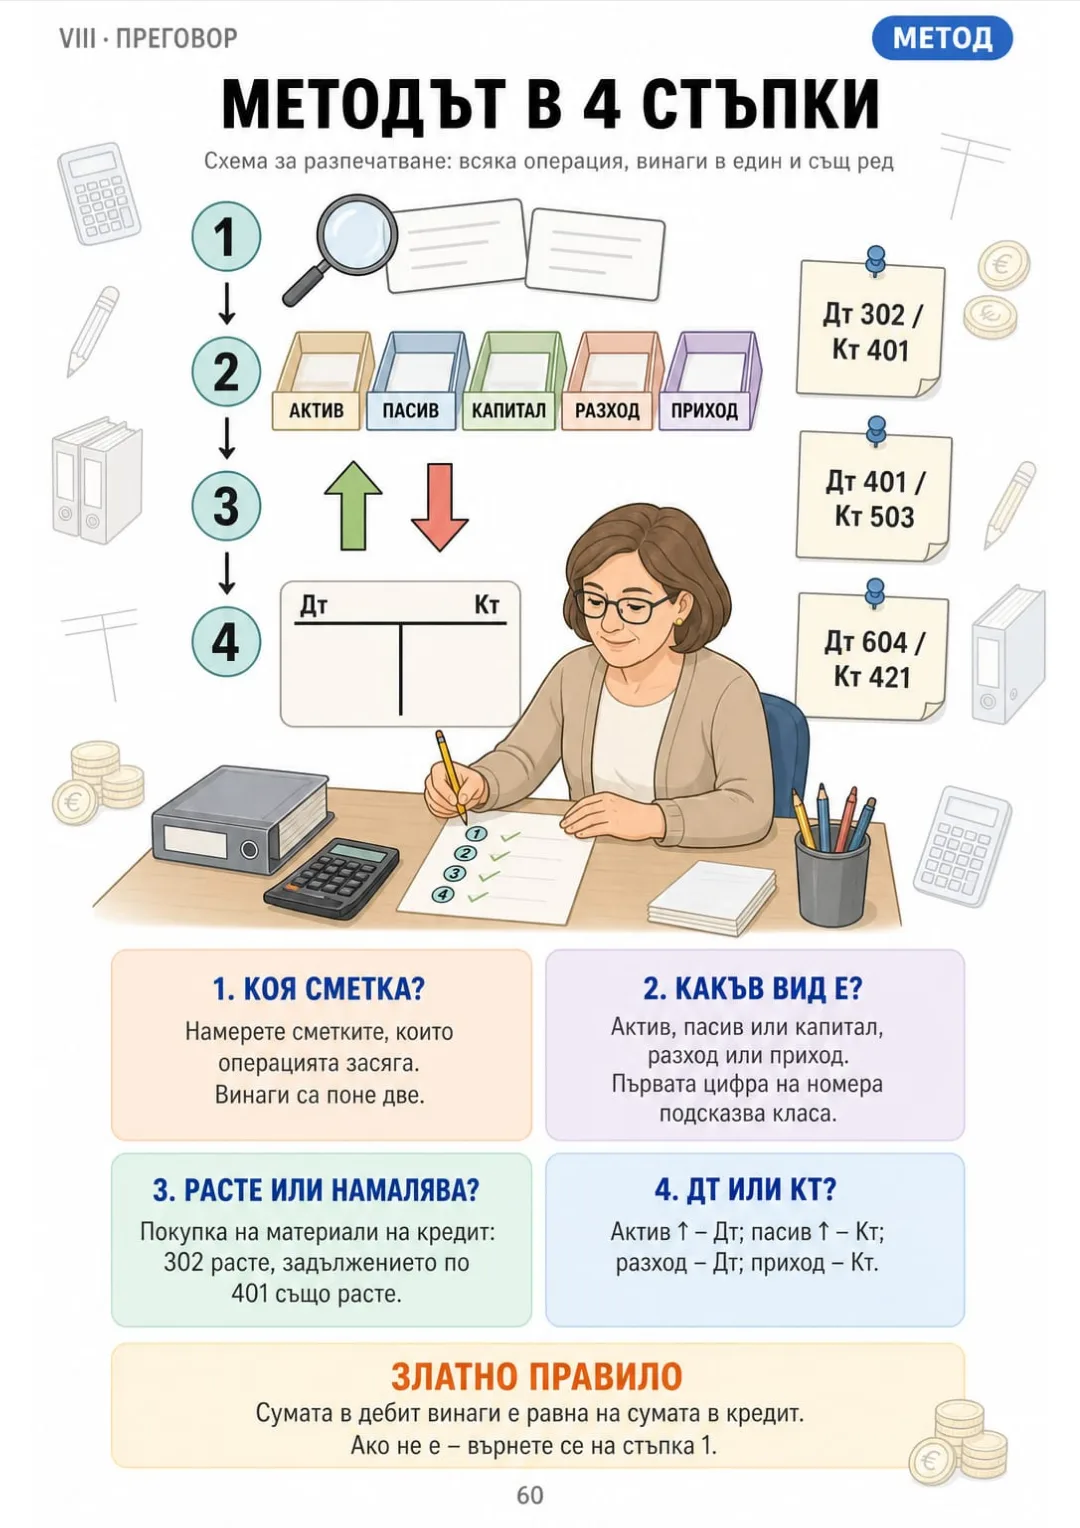
Коя сметка → какъв вид → расте или намалява → Дт или Кт, с три решени примера

Плъзнете, за да видите още →

Това са истински страници от книгата. Съдържанието е пълно: 8 части и 61 теми.

Проблемът не сте Вие, а начинът, по който са Ви го обяснили.

В курса Ви дават задача: „Плащане от разплащателната сметка“. Трябва да напишете номера на сметката и се чудите дали беше 501, 503 или 504.

Учебникът го обяснява в абзаци: класове, групи, синтетични и аналитични сметки. Прочитате го, разбирате го — а на другия ден цифрите пак са просто цифри.

503: клас 5 → група 50 → сметка Разплащателна сметка

В книгата номерът 503 е нарисуван като стълбичка: първата цифра е класът (5 — финансови средства), първите две са групата (50), третата е самата сметка — Разплащателна сметка.

Същото е и с останалото: сметката Т, методът в 4 стъпки, учредяването, ДДС и инвентаризацията — всяка тема има своя страница.

Резултатът: виждате номер на сметка и знаете от кой клас е и какво записва, без да отваряте учебника.

СРАВНЕТЕ САМИ

Една и съща тема, два начина да я учите

ВМЕСТО ТОВА
  • Учебникът: ред след ред
  • Дебит и кредит, обяснени само с думи
  • Стигате до изпита в курса с колебания
Счетоводната сметка представлява средство за текущо отразяване и групиране на информацията за наличието и движението на отделните видове активи, собствен капитал, пасиви, приходи и разходи. Графично тя се изобразява във формата на буквата Т, като лявата страна се означава като дебит, а дясната — като кредит. Сумите, записани в дебита, формират дебитния оборот, а тези в кредита — кредитния оборот. Началното салдо, коригирано с оборотите по съответните страни, определя крайното салдо на сметката, което се пренася като начално салдо за следващия отчетен период.
ИЗБЕРЕТЕ ТОВА
  • Сметката Т в една рисунка
  • Сумите по дебита и кредита в каре
  • Салдото излиза от каре под сметката: 2 800 − 1 500 = 1 300 по дебита
Сметка 503 като Т: Дт 2 000 и 800 вляво, Кт 1 500 вдясно
СЪДЪРЖАНИЕ

Вижте съдържанието: 8 части и 61 теми

Основите, сметката Т и двустранното записване, Националният сметкоплан, документите и оборотната ведомост, типичните операции, ДДС, годишното приключване и преговорът: 65 страници, всички илюстрирани.

IОсновите: балансът е везна · стр. 5–11
  1. Какво всъщност прави счетоводството
  2. Балансът е везна: Активи = Собствен капитал + Пасиви
  3. Активи: какво притежава фирмата
  4. Собствен капитал и пасиви: откъде дошли парите
  5. Четирите вида операции и защо везната никога не се накланя
  6. Приходи и разходи: как печалбата стига до баланса
  7. Еврото в счетоводството
IIСметката Т и двустранното записване · стр. 12–20
  1. Сметката е буквата Т
  2. Дебит и кредит не значат „добро“ и „лошо“
  3. Активните сметки: увеличението отива в дебит
  4. Пасивните сметки: увеличението отива в кредит
  5. Разходни и приходни сметки
  6. Двустранното записване: една операция, две сметки, една сума
  7. Методът в 4 стъпки: винаги в един и същ ред
  8. Как се записва счетоводната статия
  9. Салдото: начално, обороти, крайно
IIIНационалният сметкоплан · стр. 21–29
  1. Как се чете номерът на сметката
  2. Клас 1: Капитали
  3. Клас 2: Дълготрайни активи и амортизация
  4. Клас 3: Материални запаси
  5. Клас 4: Разчети — кой на кого дължи
  6. Сметките с двойно салдо
  7. Клас 5: Финансови средства
  8. Клас 6: Разходи
  9. Клас 7: Приходи
IVДокументи, регистри и оборотна ведомост · стр. 30–35
  1. Първичният документ: без документ няма запис
  2. Фактурата по ЗДДС
  3. Хронологичният дневник
  4. Главната книга и аналитичните сметки
  5. Оборотната ведомост: шест колони, три равенства
  6. Ведомостта не се равнява: къде да търсите грешката
VТипичните операции стъпка по стъпка · стр. 36–45
  1. Учредяване: внасяне на капитала
  2. Покупка на материали и плащане на доставчика
  3. Влагане на материали в производство
  4. Стоки: покупка, продажба и отписване
  5. Услуга на клиент и получаване на плащането
  6. Каса и подотчетни лица
  7. Заплатите и удръжките
  8. Покупка на дълготраен актив
  9. Амортизация по линейния метод
  10. Банков заем: получаване и връщане
VIДДС в счетоводството · стр. 46–50
  1. Как работи ДДС: фирмата е посредник
  2. Покупка с ДДС: данъчен кредит
  3. Продажба с ДДС: начислен данък
  4. Края на месеца: ДДС за внасяне или за възстановяване
  5. Регистрация по ЗДДС: кога сте задължени
VIIГодишно приключване и финансови отчети · стр. 51–59
  1. Инвентаризацията: проверка преди приключване
  2. Принципът на текущото начисляване
  3. Приключване на разходните сметки
  4. Приключване на приходните сметки
  5. Данък върху печалбата
  6. Разпределяне на резултата
  7. Балансът: как да го прочетете за една минута
  8. Отчетът за приходите и разходите
  9. Годишният финансов отчет и сроковете
VIIIПреговор: методът, правилата и честите грешки · стр. 60–65
  1. Методът в 4 стъпки на една страница
  2. Таблицата на дебита и кредита
  3. Двадесетте най-използвани статии
  4. Чести грешки: обърнати дебит и кредит
  5. Чести грешки: разход или актив, с ДДС или без
  6. Речник на термините

Една страница, една тема, всичко е ясно

Представете си:

Шефът Ви подава фактура за материали и чака статията. Трябва да решите кое отива в дебит и кое в кредит — сега, пред него.

В книгата отваряте страницата с метода в 4 стъпки и виждате четири стрелки: коя сметка, какъв вид, расте или намалява, Дт или Кт — с три решени примера отдолу.

Внасяне на капитал: Дт 503 / Кт 101 — 5 000 €, в четири стъпки

Същото е с учредяването на фирмата, ДДС при покупка и продажба, инвентаризацията и оборотната ведомост: всяка тема на своя страница.

„Счетоводство в картинки“ са 8 части и 61 теми, всички нарисувани, а накрая — таблицата на дебита и кредита, двадесетте най-използвани статии и честите грешки.

Това, което виждате нарисувано, не е нужно да учите наизуст.

Ето какво ще намерите в „Счетоводство в картинки“:

Iстр. 5–11

Основите: балансът е везна

Какво прави счетоводството, балансът като везна, активи, собствен капитал и пасиви, четирите вида операции, приходите и разходите и еврото.

IIстр. 12–20

Сметката Т и двустранното записване

Сметката Т, дебит и кредит, активни, пасивни, разходни и приходни сметки, двустранното записване, методът в 4 стъпки, статията и салдото.

IIIстр. 21–29

Националният сметкоплан

Как се чете номерът на сметката и класовете от 1 до 7: капитали, дълготрайни активи, запаси, разчети, финансови средства, разходи и приходи.

IVстр. 30–35

Документи, регистри и оборотна ведомост

Първичният документ, фактурата по ЗДДС, хронологичният дневник, главната книга, оборотната ведомост и къде да търсите грешката, когато не се равнява.

Vстр. 36–45

Типичните операции стъпка по стъпка

Учредяване, материали, стоки, услуги, каса, заплати, дълготраен актив, амортизация и банков заем — всяка операция със своята статия.

VIстр. 46–50

ДДС в счетоводството

Как работи ДДС, данъчният кредит, начисленият данък, ДДС за внасяне или за възстановяване и кога се регистрирате.

VIIстр. 51–59

Годишно приключване и финансови отчети

Инвентаризация, текущо начисляване, приключване на сметките, данък върху печалбата, разпределяне на резултата, балансът, отчетът за приходите и разходите и сроковете.

VIIIстр. 60–65

Преговор: методът, правилата и честите грешки

Методът на една страница, таблицата на дебита и кредита, двадесетте най-използвани статии, честите грешки и речник на термините.
В края на книгата: Таблицата на дебита и кредита, двадесетте най-използвани статии, честите грешки и речник на термините.
Плюс: 2 книги подарък

Тетрадка с упражнения: от операцията до статията

БОНУС 1: „Тетрадка с упражнения: от операцията до статията“

Отделна стойност: 17,90 US$

Упражнявате се със задачи като на изпит в курса и сверявате всяко решение стъпка по стъпка.

Справочни карти: дебит, кредит и сметкоплан

БОНУС 2: „Справочни карти: дебит, кредит и сметкоплан“

Отделна стойност: 14,90 US$

Правилата за дебит и кредит и класовете на сметкоплана на няколко карти — пред очите Ви, докато осчетоводявате.

Счетоводство в картинки плюс 2 книги подарък

  • Счетоводство в картинки: 65 илюстрирани страници63 US$
  • БОНУС 1: Тетрадка с упражнения: от операцията до статията17,90 US$
  • БОНУС 2: Справочни карти: дебит, кредит и сметкоплан14,90 US$
  • PDF с висока резолюция за печатВключено
Обща стойност 95,80 US$
ВАШАТА ЦЕНА:
27 US$
СПЕСТЯВАТЕ 68,80 US$
ДА, ИСКАМ Я ЗА 27 US$

📄 Това е дигитална книга в PDF: пристига по имейл, нищо не се изпраща на хартия.

Сигурна покупкаКриптирано плащанеГаранция 30 дни

PDF по имейл: Изпращаме Ви „Счетоводство в картинки“ в PDF по имейл, а заедно с нея и двете книги подарък. Плащате веднъж: без вноски и допълнителни такси.

За кого е книгата

Учите в курс по счетоводство

Учите в курс по счетоводство

Всяка статия я правите по един и същ метод в 4 стъпки. Дебитът и кредитът спират да са въпрос на късмет.

Изпитът наближава

Изпитът наближава

Преговаряте по една тема на страница, с таблицата на дебита и кредита и двадесетте най-използвани статии пред очите.

Вече осчетоводявате във фирма

Вече осчетоводявате във фирма

Книгата е до Вас: сметкопланът, ДДС и оборотната ведомост — за справка с един поглед, когато нещо не се равнява.

Всичко, което получавате днес

95,80 US$27 US$
ДА, ИСКАМ Я ЗА 27 US$

📄 Това е дигитална книга в PDF: пристига по имейл, нищо не се изпраща на хартия.

30ДНИ
ГАРАНЦИЯ

Гаранция 30 дни

Изпробвайте „Счетоводство в картинки“ с книгите подарък: имате 30 дни.

Връщаме Ви всички пари, ако файлът не се отваря, ако книгата не е такава, каквато я виждате тук, ако сте таксувани два пъти или ако имейлът не пристигне. Достатъчно е да ни пишете.

Плащате само веднъж. Без абонамент.

Често задавани въпроси

Подходяща ли е за мен, ако започвам от нулата или съм в курс за оперативен счетоводител?

Да. Започва от баланса и сметката Т и стига до годишното приключване. Ако вече учите, служи за преговор: по една тема на страница.

Откъде е съдържанието?

Сверено е със Закона за счетоводството, Националните счетоводни стандарти, ЗДДС и Националния сметкоплан, който се използва в практиката и в курсовете. Написано е за България, не е превод. Всички примери са в евро, а касата и разплащателната сметка (501 и 503) са показани за паричните средства в евро като национална валута.

Официален материал ли е?

Не. Това е илюстриран учебен материал, а не издание на държавна институция или на учебен център. Не дава сертификат или удостоверение: помага Ви да учите и да преговаряте за курса и за изпита.

Замества ли курса или счетоводителя?

Не. Помага Ви да разберете и да преговорите, но не замества курса, преподавателя или консултацията със счетоводител.

Задачите за упражнение същите ли са като на изпита?

Не. Написани са специално за тази книга и не са официални задачи от никой изпит.

Кога и как я получавам?

Книгата и 2-та подаръка пристигат в PDF по имейл, на адреса, който въведете при плащането.

Трябва ли да плащам всеки месец?

Не. Плащате веднъж и книгата остава Ваша.

Мога ли да я имам на хартия?

Изпращаме я само в PDF по имейл, не на хартия. Ако я искате на хартия, можете да разпечатате PDF файла у дома или в копирен център: целия или само страниците, които Ви трябват.

Как работи връщането на парите?

Гаранция 30 дни: ако файлът не се отваря, съдържанието не е такова, каквото е описано на страницата на продукта, таксувани сте два пъти или имейлът не е пристигнал, пишете ни и ще Ви върнем 100% от сумата.

Как мога да платя?

С карта, Apple Pay или Google Pay. Плащането е сигурно, а картата трябва да има разрешени плащания онлайн.

Как работи връщането на парите?

Имате 30 дни. Връщаме Ви всички пари, ако файлът не се отваря, ако книгата не е такава, каквато я виждате на тази страница, ако сте таксувани два пъти или ако имейлът не пристигне: достатъчно е да ни пишете.

Преди да затворите страницата

Стига препрочитане, от което нищо не остава.

Сметката Т и статията ги виждате нарисувани — и готово.

Стигате до изпита или до работата, като знаете къде е всяко нещо.

С картинки се учи по-бързо.

Книгата е тук отдолу.

Еднократно плащане: 27 US$ · Гаранция: 30 дни · PDF по имейл

ДА, ИСКАМ Я ЗА 27 US$

📄 Това е дигитална книга в PDF: пристига по имейл, нищо не се изпраща на хартия.